Theo khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP, khoản tiền đặt cọc theo quy định của Bộ luật Dân sự nhằm bảo đảm thực hiện hợp đồng cung cấp dịch vụ không phải lập hóa đơn tại thời điểm nhận cọc. Đây là thay đổi mang tính bước ngoặt, mở rộng phạm vi áp dụng so với quy định cũ và giúp doanh nghiệp giảm bớt gánh nặng hành chính, phản ánh đúng bản chất kinh tế của giao dịch.
1. Cơ sở pháp lý và nội dung quy định mới
Khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP quy định rõ: “Thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài), không phân biệt đã thu được tiền hay chưa thu được tiền. Trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền, không bao gồm trường hợp thu tiền đặt cọc theo quy định của Bộ luật Dân sự để bảo đảm thực hiện hợp đồng cung cấp dịch vụ.”
Quy định này xuất phát từ bản chất của tiền đặt cọc theo Điều 328 Bộ luật Dân sự 2015. Tiền đặt cọc là biện pháp bảo đảm thực hiện nghĩa vụ dân sự giữa các bên. Bên đặt cọc giao một khoản tiền hoặc tài sản cho bên nhận đặt cọc để bảo đảm việc giao kết hoặc thực hiện hợp đồng. Nếu hợp đồng được thực hiện đúng, tiền đặt cọc sẽ được trả lại hoặc trừ vào nghĩa vụ thanh toán. Nếu bên đặt cọc vi phạm, bên nhận đặt cọc được quyền giữ tiền đặt cọc. Do đó, tại thời điểm nhận cọc, doanh nghiệp chưa phát sinh doanh thu từ việc cung cấp dịch vụ, chưa hoàn thành nghĩa vụ cung cấp dịch vụ, nên không bắt buộc phải lập hóa đơn.
2. So sánh với quy định cũ – Sự mở rộng đáng kể
Trước ngày 01/7/2026, theo khoản 2 Điều 9 Nghị định 123/2020/NĐ-CP (được sửa đổi bởi Nghị định 70/2025/NĐ-CP), việc miễn lập hóa đơn khi nhận tiền đặt cọc hoặc tạm ứng chỉ áp dụng đối với một số nhóm dịch vụ cụ thể như: kế toán, kiểm toán, tư vấn tài chính, thuế; thẩm định giá; khảo sát, thiết kế kỹ thuật; tư vấn giám sát; lập dự án đầu tư xây dựng. Đối với các loại dịch vụ khác, nếu nhận tiền trước thì vẫn phải lập hóa đơn ngay tại thời điểm thu tiền.
Quy định mới đã bỏ hoàn toàn giới hạn về ngành nghề. Chỉ cần khoản tiền mang đúng bản chất đặt cọc theo Bộ luật Dân sự để bảo đảm thực hiện hợp đồng dịch vụ thì doanh nghiệp chưa phải lập hóa đơn, bất kể đó là dịch vụ tư vấn, vận tải, quảng cáo, giáo dục, y tế, phần mềm, hay bất kỳ dịch vụ nào khác. Đây là sự thay đổi tích cực, tạo sự bình đẳng và phù hợp hơn với thực tiễn kinh doanh đa dạng hiện nay.
3. Phân biệt rõ “tiền đặt cọc” và “tiền thu trước/tạm ứng”
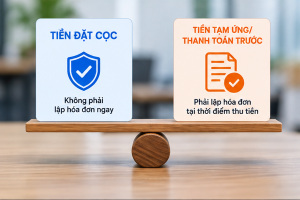
Điểm quan trọng nhất mà doanh nghiệp cần nắm chắc là không phải mọi khoản tiền nhận trước đều được miễn lập hóa đơn. Quy định chỉ áp dụng đối với tiền đặt cọc đúng nghĩa. Nếu khoản tiền thực chất là:
- Tiền thanh toán trước,
- Tiền tạm ứng để thực hiện dịch vụ,
- Tiền trả trước theo tiến độ hợp đồng,
thì doanh nghiệp vẫn phải lập hóa đơn ngay tại thời điểm thu tiền.
Để tránh rủi ro, doanh nghiệp nên:
- Thể hiện rõ trong hợp đồng rằng khoản tiền nhận được là “tiền đặt cọc bảo đảm thực hiện hợp đồng” theo Điều 328 Bộ luật Dân sự.
- Ghi rõ số hợp đồng, mục đích đặt cọc trên chứng từ thu tiền (phiếu thu, biên lai nhận tiền).
- Theo dõi riêng khoản đặt cọc trên sổ sách kế toán (thường ghi nhận vào tài khoản phải trả hoặc ký quỹ), không ghi nhận doanh thu ngay.
- Khi dịch vụ hoàn thành hoặc khi chuyển đặt cọc thành thanh toán, mới lập hóa đơn theo quy định.
Ví dụ minh họa: Công ty A ký hợp đồng tư vấn quản lý với khách hàng B trị giá 500 triệu đồng. Theo thỏa thuận, B đặt cọc 50 triệu đồng để bảo đảm thực hiện hợp đồng. Tại thời điểm nhận 50 triệu, A không phải lập hóa đơn. Chỉ khi hoàn thành dịch vụ tư vấn và nghiệm thu, A mới lập hóa đơn cho toàn bộ hoặc phần đã hoàn thành. Nếu sau đó hai bên thỏa thuận trừ 50 triệu vào giá trị thanh toán, A sẽ lập hóa đơn và điều chỉnh cho phù hợp.
4. Ý nghĩa và lợi ích thực tiễn đối với doanh nghiệp
Quy định mới mang lại nhiều lợi ích thiết thực:
- Giảm áp lực dòng tiền và kế toán: Doanh nghiệp không phải ghi nhận doanh thu và thuế GTGT ngay khi nhận cọc, tránh tình trạng “doanh thu ảo” trong khi dịch vụ chưa thực hiện.
- Phản ánh đúng bản chất kinh tế: Giúp báo cáo tài chính trung thực hơn, đặc biệt quan trọng đối với các doanh nghiệp dịch vụ có chu kỳ thực hiện dài (xây dựng, tư vấn, phần mềm, đào tạo…).
- Giảm rủi ro sai sót: Tránh trường hợp lập hóa đơn sai thời điểm dẫn đến bị xử phạt hành chính về hóa đơn, hoặc phải điều chỉnh, hủy hóa đơn phức tạp.
- Tạo thuận lợi cho hộ kinh doanh và doanh nghiệp nhỏ: Nhiều đơn vị cung cấp dịch vụ thường xuyên nhận đặt cọc từ khách hàng cá nhân hoặc tổ chức nhỏ sẽ được giảm bớt thủ tục.
5. Một số lưu ý quan trọng để áp dụng đúng
Mặc dù quy định đã rõ ràng hơn, doanh nghiệp vẫn cần lưu ý một số điểm:
- Quy định này chỉ áp dụng đối với hợp đồng cung cấp dịch vụ, không áp dụng cho hợp đồng mua bán hàng hóa. Đối với hàng hóa, thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng, bất kể đã nhận tiền hay chưa.
- Nếu khoản đặt cọc sau này bị mất do bên đặt cọc vi phạm, doanh nghiệp cần xem xét ghi nhận doanh thu bất thường và lập hóa đơn theo quy định về xử lý vi phạm hợp đồng.
- Trong trường hợp dịch vụ được thực hiện theo nhiều giai đoạn, doanh nghiệp vẫn phải lập hóa đơn tương ứng với phần dịch vụ đã hoàn thành, không được gom toàn bộ vào một lần.
- Cơ quan thuế có thể kiểm tra bản chất giao dịch thông qua hợp đồng, chứng từ thu tiền và sổ sách. Nếu phát hiện “đặt cọc giả” nhằm trì hoãn việc lập hóa đơn, doanh nghiệp vẫn có thể bị xử lý.
Kết luận
Quy định về tiền đặt cọc bảo đảm thực hiện hợp đồng dịch vụ không phải lập hóa đơn tại thời điểm nhận cọc theo Nghị định 254/2026/NĐ-CP là một bước tiến quan trọng trong việc hoàn thiện khung pháp lý về hóa đơn điện tử. Nó không chỉ giảm gánh nặng hành chính cho doanh nghiệp mà còn giúp hệ thống hóa đơn phản ánh đúng hơn bản chất các giao dịch kinh tế.
Để áp dụng hiệu quả, doanh nghiệp nên:
- Rà soát và điều chỉnh mẫu hợp đồng, điều khoản đặt cọc cho rõ ràng.
- Đào tạo kế toán viên về cách phân biệt đặt cọc và tạm ứng.
- Xây dựng quy trình theo dõi riêng khoản đặt cọc trên phần mềm kế toán và hóa đơn điện tử.
- Tham khảo ý kiến cơ quan thuế địa phương nếu còn vướng mắc về trường hợp cụ thể.
Việc nắm vững và áp dụng đúng quy định này sẽ giúp doanh nghiệp vừa tuân thủ pháp luật, vừa tối ưu hóa công tác quản lý tài chính trong giai đoạn chuyển đổi số mạnh mẽ hiện nay. Nghị định 254 không chỉ là văn bản kỹ thuật về hóa đơn mà còn là công cụ hỗ trợ doanh nghiệp hoạt động minh bạch, hiệu quả hơn trong môi trường kinh doanh ngày càng chuyên nghiệp.
Mọi thắc mắc hoặc muốn được tư vấn muốn được tư vấn về phần mềm hóa đơn điện tử E-invoice hoàn toàn miễn phí, Quý doanh nghiệp vui lòng liên hệ:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi