Mã số thuế (MST) là định danh duy nhất của người nộp thuế trong hệ thống quản lý thuế của Việt Nam. Từ năm 2026, với sự ra đời của Luật Quản lý thuế 108/2025/QH15 và các văn bản hướng dẫn như Nghị định 252/2026/NĐ-CP, Thông tư 90/2026/TT-BTC, quy định về mã số thuế đã có nhiều thay đổi quan trọng theo hướng đồng bộ với dữ liệu dân cư quốc gia và đẩy mạnh số hóa. Bài viết này tổng hợp đầy đủ các quy định hiện hành về mã số thuế, giúp doanh nghiệp, hộ kinh doanh và cá nhân nắm rõ cách cấp, sử dụng, thay đổi và chấm dứt hiệu lực mã số thuế.
1. Mã số thuế là gì?
Theo Luật Quản lý thuế 108/2025/QH15, mã số thuế là dãy số được cơ quan thuế cấp cho người nộp thuế để theo dõi, quản lý nghĩa vụ thuế trong suốt quá trình hoạt động. Mỗi người nộp thuế chỉ có một mã số thuế duy nhất.
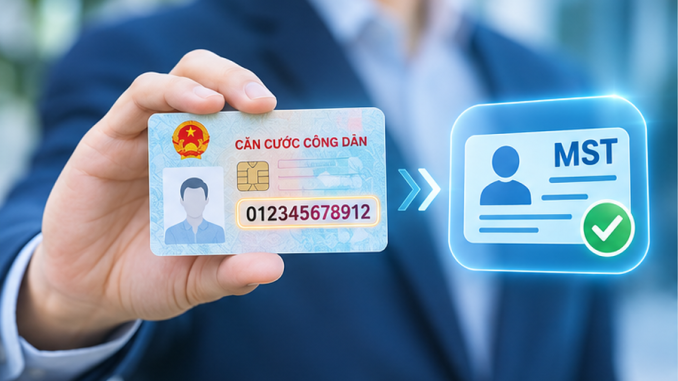
Đối với cá nhân, hộ gia đình, hộ kinh doanh và cá nhân kinh doanh là công dân Việt Nam, số định danh cá nhân (12 số trên thẻ Căn cước công dân) được sử dụng thay cho mã số thuế. Đây là thay đổi mang tính bước ngoặt, giúp giảm thủ tục hành chính và tăng tính chính xác của dữ liệu.
2. Cơ sở pháp lý về mã số thuế năm 2026
Các văn bản chính điều chỉnh mã số thuế bao gồm:
- Luật Quản lý thuế số 108/2025/QH15.
- Nghị định 252/2026/NĐ-CP.
- Thông tư 90/2026/TT-BTC quy định về đăng ký thuế (có hiệu lực từ 01/7/2026).
- Các văn bản hợp nhất và hướng dẫn của Bộ Tài chính, Cục Thuế.
Thông tư 90/2026/TT-BTC quy định chi tiết về đối tượng đăng ký thuế, cấu trúc mã số thuế, hồ sơ, trình tự thủ tục đăng ký, thay đổi thông tin, tạm ngừng, chấm dứt và khôi phục mã số thuế.
3. Cấu trúc mã số thuế
Theo Thông tư 90/2026/TT-BTC:
- Mã số thuế 10 chữ số: Áp dụng cho tổ chức độc lập và cá nhân nước ngoài (hoặc người Việt Nam không có số định danh cá nhân).
- Mã số thuế 13 chữ số: Áp dụng cho đơn vị phụ thuộc, địa điểm kinh doanh (dạng 10 số – 3 số).
Cấu trúc chung khi do cơ quan thuế cấp: N1N2 N3N4N5N6N7N8N9 N10 – N11N12N13
Trong đó:
- N1N2: Số phân khoảng.
- N3 đến N9: Số thứ tự tăng dần.
- N10: Chữ số kiểm tra.
- N11N12N13: Số thứ tự đơn vị phụ thuộc (nếu có).
Đối với cá nhân Việt Nam, mã số thuế chính là số định danh cá nhân 12 số.
4. Đối tượng được cấp mã số thuế
- Tổ chức (doanh nghiệp, đơn vị sự nghiệp, tổ chức khác có phát sinh nghĩa vụ với ngân sách nhà nước).
- Cá nhân (cư trú và không cư trú).
- Hộ gia đình, hộ kinh doanh, cá nhân kinh doanh.
- Người phụ thuộc (được cấp mã số thuế để giảm trừ gia cảnh, đồng thời là mã số thuế khi người phụ thuộc phát sinh nghĩa vụ thuế).
- Nhà cung cấp nước ngoài, chủ quản nền tảng thương mại điện tử (theo quy định mới về kinh tế số).
Mỗi tổ chức được cấp 01 mã số thuế duy nhất trong suốt quá trình hoạt động. Cá nhân được cấp 01 mã số thuế duy nhất trong suốt cuộc đời.
5. Quy định sử dụng mã số thuế
Người nộp thuế bắt buộc phải ghi mã số thuế vào:
- Hóa đơn, chứng từ, tài liệu liên quan đến giao dịch kinh doanh, tài chính.
- Khi mở tài khoản tại ngân hàng, tổ chức tín dụng.
- Khi khai thuế, nộp thuế, hoàn thuế, đăng ký tờ khai hải quan.
- Các giao dịch khác liên quan đến nghĩa vụ thuế.
Việc sử dụng mã số thuế sai hoặc không ghi mã số thuế trên chứng từ có thể bị xử phạt theo quy định về quản lý thuế.
6. Đăng ký, thay đổi và chấm dứt hiệu lực mã số thuế
Đăng ký thuế: Thực hiện khi mới thành lập hoặc khi phát sinh nghĩa vụ thuế lần đầu. Hiện nay chủ yếu thực hiện điện tử, kết nối với Cơ sở dữ liệu quốc gia về dân cư.
Thay đổi thông tin đăng ký thuế: Khi thay đổi tên, địa chỉ, ngành nghề… phải thông báo trong thời hạn quy định.
Chấm dứt hiệu lực mã số thuế: Áp dụng khi giải thể, phá sản, chấm dứt hoạt động. Cục Thuế đang đẩy mạnh chiến dịch “Làm sạch mã số thuế”, xử lý hàng trăm nghìn mã số thuế ở trạng thái không hoạt động tại địa chỉ đã đăng ký (trạng thái 06).
Đối với doanh nghiệp đã ngừng hoạt động lâu năm mà chưa đóng mã số thuế, vẫn phải thực hiện nghĩa vụ thuế và tiền phạt trước khi được chấm dứt hiệu lực.
7. Những điểm mới quan trọng năm 2026
- Đồng bộ hoàn toàn mã số thuế cá nhân với số định danh cá nhân.
- Đẩy mạnh đăng ký thuế điện tử, giảm giấy tờ.
- Bổ sung quy định đăng ký thuế đối với hoạt động thương mại điện tử, kinh tế số.
- Tăng cường quản lý rủi ro thông qua trạng thái mã số thuế.
- Cơ quan thuế có thể tự động chuyển đổi mã số thuế cũ sang số định danh nếu thông tin khớp với dữ liệu dân cư.
8. Lưu ý thực tế cho người nộp thuế
- Cá nhân cần kiểm tra thông tin đăng ký thuế đã khớp với Cơ sở dữ liệu quốc gia về dân cư hay chưa.
- Hộ kinh doanh sử dụng số định danh của chủ hộ làm mã số thuế cho toàn bộ hoạt động.
- Doanh nghiệp cần theo dõi trạng thái mã số thuế thường xuyên để tránh bị tạm ngừng giao dịch.
- Khi giải thể, cần hoàn thành nghĩa vụ thuế trước khi đề nghị chấm dứt hiệu lực mã số thuế.
Kết luận
Quy định về mã số thuế năm 2026 hướng tới mục tiêu quản lý thuế hiện đại, minh bạch và lấy người dân, doanh nghiệp làm trung tâm. Việc sử dụng số định danh cá nhân thay cho mã số thuế cá nhân là bước tiến quan trọng giúp đơn giản hóa thủ tục và nâng cao hiệu quả quản lý.
Người nộp thuế cần chủ động cập nhật thông tin, thực hiện đúng các thủ tục đăng ký, thay đổi và chấm dứt hiệu lực mã số thuế để đảm bảo quyền lợi và nghĩa vụ của mình. Trường hợp có vướng mắc, nên liên hệ trực tiếp cơ quan thuế quản lý hoặc tra cứu trên cổng thông tin điện tử của ngành Thuế để được hỗ trợ kịp thời.
Mọi thắc mắc hoặc muốn được tư vấn muốn được tư vấn về phần mềm hóa đơn điện tử E-invoice hoàn toàn miễn phí, Quý doanh nghiệp vui lòng liên hệ:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi