Từ ngày 01/7/2026, hệ thống thuế thu nhập cá nhân (TNCN) Việt Nam bước sang một giai đoạn mới khi lần đầu tiên đưa các loại tài sản phi truyền thống vào diện chịu thuế. Theo Luật Thuế thu nhập cá nhân số 109/2025/QH15 (được Quốc hội thông qua ngày 10/12/2025), cùng với Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC hướng dẫn thi hành, thu nhập từ chuyển nhượng tài sản số (bao gồm crypto, tài sản ảo, tài sản mã hóa), tên miền internet quốc gia “.vn” và tín chỉ carbon chính thức trở thành đối tượng chịu thuế TNCN. Đây là bước tiến quan trọng nhằm mở rộng cơ sở thuế, tăng cường minh bạch và thích ứng với nền kinh tế số cũng như xu hướng kinh tế xanh.
1. Cơ sở pháp lý và phạm vi điều chỉnh
Trước đây, pháp luật thuế Việt Nam gần như “trống” đối với các loại tài sản này. Giao dịch crypto diễn ra chủ yếu trên các sàn nước ngoài, tên miền .vn được mua bán tự do mà không có cơ chế thu thuế rõ ràng, còn tín chỉ carbon còn khá mới mẻ trong bối cảnh Việt Nam đẩy mạnh cam kết giảm phát thải. Luật 109/2025/QH15 đã bổ sung vào khoản 10 Điều 3 các khoản “thu nhập khác”, bao gồm:
- Thu nhập từ chuyển nhượng tên miền internet quốc gia Việt Nam “.vn”;
- Thu nhập từ chuyển nhượng kết quả giảm phát thải khí nhà kính, tín chỉ carbon;
- Thu nhập từ chuyển nhượng biển số xe trúng đấu giá;
- Thu nhập từ chuyển nhượng tài sản số (tài sản ảo, tài sản mã hóa và các tài sản số khác theo quy định của pháp luật về công nghiệp công nghệ số);
- Thu nhập từ chuyển nhượng vàng miếng.
Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC đã cụ thể hóa cách xác định thu nhập tính thuế và thuế suất. Ngoài ra, trong giai đoạn thí điểm thị trường tài sản mã hóa theo Nghị quyết 05/2025/NQ-CP, Thông tư 32/2026/TT-BTC cũng quy định chi tiết chính sách thuế đối với giao dịch crypto, tạo sự thống nhất trong thực thi.
2. Quy định cụ thể đối với từng loại tài sản
2.1. Tài sản số (crypto, tài sản ảo, tài sản mã hóa)
Đây là nhóm được quan tâm nhất. Thuế TNCN áp dụng mức 0,1% trên giá chuyển nhượng từng lần, không phân biệt có lãi hay lỗ. Cách tính giống với chuyển nhượng chứng khoán: thuế phải nộp = Giá chuyển nhượng × 0,1%.
Quy định này áp dụng cho cả cá nhân cư trú và không cư trú khi thực hiện giao dịch qua tổ chức cung cấp dịch vụ tài sản mã hóa tại Việt Nam. Thời điểm xác định thu nhập là thời điểm tổ chức chi trả hoặc cá nhân nhận được thu nhập. Việc áp dụng thuế suất cố định trên giá trị giao dịch giúp đơn giản hóa quản lý, tránh khó khăn trong việc xác định giá vốn gốc của tài sản số (vốn thường biến động mạnh và khó truy xuất lịch sử mua bán).
2.2. Tên miền “.vn”
Thu nhập từ chuyển nhượng quyền sử dụng tên miền quốc gia Việt Nam “.vn” chịu thuế suất 5% trên phần thu nhập vượt 20 triệu đồng theo từng lần phát sinh. Nếu giá trị chuyển nhượng dưới hoặc bằng 20 triệu đồng thì không phải nộp thuế. Quy định này nhằm thu thuế từ các giao dịch tên miền giá trị cao, vốn ngày càng phổ biến trong thương mại điện tử và branding số.
2.3. Tín chỉ carbon và kết quả giảm phát thải khí nhà kính
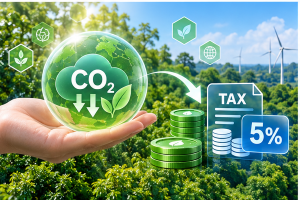
Tương tự tên miền .vn, thuế suất là 5% trên phần thu nhập vượt 20 triệu đồng/lần chuyển nhượng. Điểm đặc biệt là chính sách khuyến khích kinh tế xanh: thu nhập từ chuyển nhượng lần đầu kết quả giảm phát thải hoặc tín chỉ carbon được công nhận/cấp chứng nhận sẽ được miễn thuế. Các lần chuyển nhượng tiếp theo mới chịu thuế. Quy định này vừa mở rộng cơ sở thuế vừa hỗ trợ mục tiêu phát triển bền vững và cam kết Net Zero của Việt Nam.
3. Cách tính thuế và ví dụ minh họa
Đối với tài sản số:
Giả sử một cá nhân bán 1 Bitcoin với giá 2,5 tỷ đồng. Thuế TNCN phải nộp = 2,5 tỷ × 0,1% = 2,5 triệu đồng, bất kể giá mua trước đó là bao nhiêu.
Đối với tên miền .vn hoặc tín chỉ carbon:
Giả sử chuyển nhượng tên miền với giá 50 triệu đồng. Thu nhập tính thuế = 50 triệu – 20 triệu = 30 triệu. Thuế phải nộp = 30 triệu × 5% = 1,5 triệu đồng.
Việc khấu trừ tại nguồn (nếu giao dịch qua tổ chức trung gian) hoặc tự kê khai sẽ được hướng dẫn cụ thể. Người nộp thuế cần lưu giữ chứng từ giao dịch để phục vụ quyết toán và giải trình khi cần.
4. Tác động và ý nghĩa của quy định mới
Việc đưa các tài sản này vào diện chịu thuế mang lại nhiều tác động tích cực. Thứ nhất, nó tạo sự công bằng giữa các loại hình đầu tư: người đầu tư chứng khoán, bất động sản phải nộp thuế thì người đầu tư crypto hay tên miền cũng phải có nghĩa vụ tương ứng.
Thứ hai, nó giúp Nhà nước quản lý tốt hơn dòng vốn số, hạn chế rủi ro rửa tiền và tăng thu ngân sách từ khu vực kinh tế số đang phát triển mạnh. Thứ ba, đối với tín chỉ carbon, chính sách miễn thuế lần đầu thể hiện rõ định hướng khuyến khích bảo vệ môi trường.
Tuy nhiên, cũng có một số thách thức. Thị trường crypto vốn biến động cao, việc áp thuế 0,1% trên giá trị giao dịch (thay vì trên lãi) có thể ảnh hưởng đến nhà đầu tư nhỏ lẻ khi thị trường giảm giá. Việc xác định giá chuyển nhượng thực tế và thu thuế từ giao dịch trên sàn quốc tế vẫn là bài toán khó. Cơ quan thuế sẽ cần đẩy mạnh hợp tác quốc tế và ứng dụng công nghệ để giám sát hiệu quả.
Đối với người dân và nhà đầu tư, quy định mới yêu cầu nâng cao ý thức tuân thủ. Các cá nhân thường xuyên giao dịch tài sản số nên theo dõi sát các văn bản hướng dẫn, lựa chọn sàn giao dịch hợp pháp và chủ động kê khai để tránh bị truy thu, phạt chậm nộp.
Kết luận
Việc lần đầu đưa tài sản số (crypto), tên miền .vn và tín chỉ carbon vào diện chịu thuế TNCN đánh dấu bước chuyển mình quan trọng của hệ thống thuế Việt Nam trong kỷ nguyên số và kinh tế xanh.
Với mức thuế 0,1% trên giá chuyển nhượng đối với tài sản số và 5% trên phần vượt 20 triệu đồng đối với tên miền cùng tín chỉ carbon, chính sách vừa mở rộng cơ sở thu vừa duy trì tính đơn giản, minh bạch.
Đây không chỉ là công cụ thu ngân sách mà còn là tín hiệu rõ ràng về quyết tâm quản lý, minh bạch hóa và phát triển bền vững các loại hình tài sản mới. Người nộp thuế cần cập nhật kịp thời, tuân thủ đầy đủ để vừa bảo vệ quyền lợi cá nhân vừa góp phần xây dựng môi trường kinh tế lành mạnh.
Mọi thắc mắc hoặc muốn được tư vấn muốn được tư vấn về phần mềm hóa đơn điện tử E-invoice hoàn toàn miễn phí, Quý doanh nghiệp vui lòng liên hệ:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi